Domain mobilzaeune.de kaufen?
Wir ziehen mit dem Projekt
mobilzaeune.de um.
Sind Sie am Kauf der Domain
mobilzaeune.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mobilzaeune.de kaufen?
Wie schnell kriegt man einen Dispo?
Die Geschwindigkeit, mit der man einen Dispositionskredit erhält, hängt von verschiedenen Faktoren ab. In der Regel kann man bei seiner Hausbank relativ schnell einen Dispo beantragen, wenn man bereits Kunde ist und regelmäßige Geldeingänge auf dem Konto nachweisen kann. Die Bank prüft dann die Bonität des Kunden und entscheidet über die Höhe des Dispos. Bei Direktbanken kann der Prozess etwas länger dauern, da hier oft zusätzliche Unterlagen eingereicht werden müssen. Generell sollte man sich vorab über die Konditionen und Zinsen informieren, um eine fundierte Entscheidung zu treffen. **
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **


Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
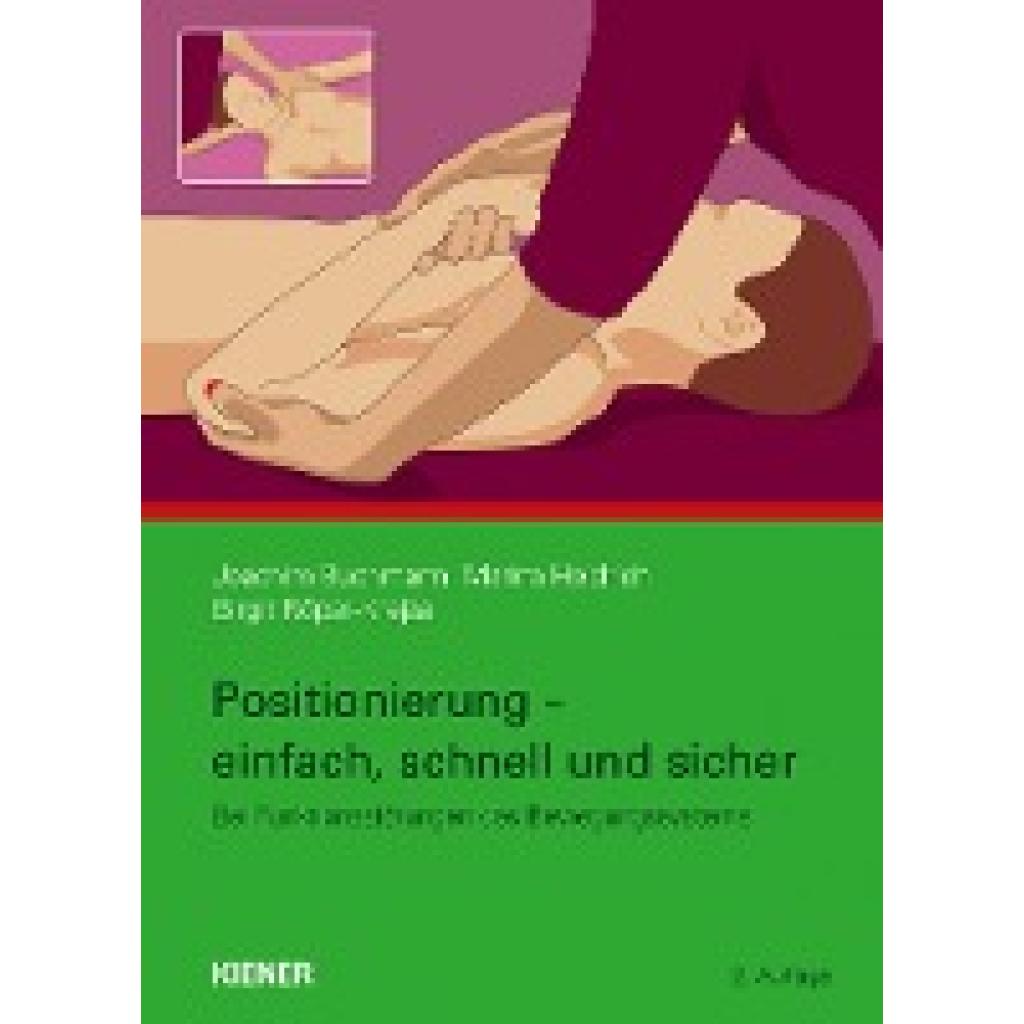
Buchmann, Joachim: Positionierung - einfach, schnell und sicherPositionierung - einfach, schnell und sicher , Nur ein Jahr nach Erscheinen der ersten Auflage liegt nun die zweite, überarbeitete Auflage des Buches vor! Es wurde von den Autoren gründlich durchgearbeitet und ergänzt um die Positionierungsbehandlung bei ulnarer Epikondylopathie sowie um wertvolle Informationen in den Exkursen aus dem Erfahrungsschatz der Autoren. Dieses "Praxis-Bilderbuch" bietet eine außerordentlich präzise und praktikable Anleitung mit Punkt-für-Punkt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept für eine Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Der Therapeut wird im Buch Schritt für Schritt durch die Behandlung der verschiedenen Körperregionen geführt. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten jeden Schmerz innerhalb des Bewegungssystems durch eine bestimmte Körperposition versuchen zu reduzieren. Er fand Zonen vermehrter Spannung an der Körperoberfläche, Tenderpoints genannt, die für ihn Hinweis auf schmerzhafteFunktionsbeeinträchtigung und gleichzeitig Ausgangspunkt der Behandlung waren. Die Strain-Counterstrain-Technik ist darauf gerichtet, über eine für den Patienten schmerzarme, im besten Fall schmerzfreie Positionierung eine Dysfunktion und die damit verbundene Spannungsvermehrung zu beseitigen.. Die Methode basiert auf neurophysiologischen Überlegungen. Sie erfordert jedoch langsame Positionierungs- und Palpationsschritte und verursacht damit einen immensen Zeitaufwand. Dies führte die Autoren zu der Überlegung, ob nicht Fazilitationstechniken im Rahmen der Durchführung der Methode diesen Zeitaufwand reduzieren könnten. Sie entwickelten ein nahezu durchgängig mit Kompression, gelegentlich auch mit Traktion arbeitendes Behandlungsvorgehen, das bei unverminderter Effektivität eine entscheidende Zeitoptimierung ermöglicht. Daraus wiederum entstand eine detaillierte Handlungsanweisung für das Auffinden von Tenderpoints, deren Zuordnung zu Funktionsstörungen am Bewegungssystem und zum jeweiligen therapeutischen Vorgehen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 201907, Produktform: Kartoniert, Autoren: Buchmann, Joachim~Heidrich, Marina~Röper-Krejza, Birgit, Edition: REV, Auflage: 19002, Seitenzahl/Blattzahl: 205, Abbildungen: über 150 Abbildungen, Keyword: Bewegungsapparat; Bewegungsbeeinträchtigung; Epicondylitis; Faszillationstechniken; Funktionsfähigkeit; Halswirbelsäule; Iliosakralgelenk; Kompression; Manuelle Behandlung; Manuelle Therapie; Neurophysiologie; Osteopathie; Palpation; Physiotherapie; Schmerz; Schmerzbehandlung; Strain-Counterstrain-Technik; Tenderpoints; Traktion; ulnare Epikondylopathie, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Orthopädie~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Orthopädie und Brüche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiener Verlag, Verlag: Kiener Verlag, Verlag: KIENER Verlag, Länge: 269, Breite: 198, Höhe: 17, Gewicht: 698, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783943324730, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200044562,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **
-
Wie schnell kann man einen Dispo einrichten?
Wie schnell kann man einen Dispo einrichten? Die Geschwindigkeit, mit der ein Dispositionskredit eingerichtet werden kann, hängt von der jeweiligen Bank ab. In der Regel kann ein Dispo innerhalb weniger Tage eingerichtet werden, wenn alle erforderlichen Unterlagen vorliegen und die Bonitätsprüfung positiv ausfällt. Einige Banken bieten sogar die Möglichkeit, den Dispo sofort online einzurichten. Es ist jedoch wichtig zu beachten, dass ein Dispositionskredit eine kurzfristige Finanzierungslösung darstellt und nicht dauerhaft genutzt werden sollte, da die Zinsen in der Regel recht hoch sind. Es ist daher ratsam, den Dispo nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich wieder auszugleichen. **
-
Bei welcher Bank bekommt man schnell einen Dispo?
Bei welcher Bank bekommt man schnell einen Dispo? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner bisherigen Kreditgeschichte. Generell bieten viele Banken die Möglichkeit an, einen Dispokredit schnell und unkompliziert einzurichten. Es empfiehlt sich, verschiedene Banken zu vergleichen und gegebenenfalls direkt bei der Hausbank nachzufragen, ob ein Dispokredit möglich ist. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditaufnahme ist und daher nur in Notfällen genutzt werden sollte. **

Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
Top-Angebote
Produkte zum Begriff Dispo:
-
Buchmann, Joachim: Positionierung - einfach, schnell und sicherPositionierung - einfach, schnell und sicher , Nur ein Jahr nach Erscheinen der ersten Auflage liegt nun die zweite, überarbeitete Auflage des Buches vor! Es wurde von den Autoren gründlich durchgearbeitet und ergänzt um die Positionierungsbehandlung bei ulnarer Epikondylopathie sowie um wertvolle Informationen in den Exkursen aus dem Erfahrungsschatz der Autoren. Dieses "Praxis-Bilderbuch" bietet eine außerordentlich präzise und praktikable Anleitung mit Punkt-für-Punkt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept für eine Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Der Therapeut wird im Buch Schritt für Schritt durch die Behandlung der verschiedenen Körperregionen geführt. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten jeden Schmerz innerhalb des Bewegungssystems durch eine bestimmte Körperposition versuchen zu reduzieren. Er fand Zonen vermehrter Spannung an der Körperoberfläche, Tenderpoints genannt, die für ihn Hinweis auf schmerzhafteFunktionsbeeinträchtigung und gleichzeitig Ausgangspunkt der Behandlung waren. Die Strain-Counterstrain-Technik ist darauf gerichtet, über eine für den Patienten schmerzarme, im besten Fall schmerzfreie Positionierung eine Dysfunktion und die damit verbundene Spannungsvermehrung zu beseitigen.. Die Methode basiert auf neurophysiologischen Überlegungen. Sie erfordert jedoch langsame Positionierungs- und Palpationsschritte und verursacht damit einen immensen Zeitaufwand. Dies führte die Autoren zu der Überlegung, ob nicht Fazilitationstechniken im Rahmen der Durchführung der Methode diesen Zeitaufwand reduzieren könnten. Sie entwickelten ein nahezu durchgängig mit Kompression, gelegentlich auch mit Traktion arbeitendes Behandlungsvorgehen, das bei unverminderter Effektivität eine entscheidende Zeitoptimierung ermöglicht. Daraus wiederum entstand eine detaillierte Handlungsanweisung für das Auffinden von Tenderpoints, deren Zuordnung zu Funktionsstörungen am Bewegungssystem und zum jeweiligen therapeutischen Vorgehen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 201907, Produktform: Kartoniert, Autoren: Buchmann, Joachim~Heidrich, Marina~Röper-Krejza, Birgit, Edition: REV, Auflage: 19002, Seitenzahl/Blattzahl: 205, Abbildungen: über 150 Abbildungen, Keyword: Bewegungsapparat; Bewegungsbeeinträchtigung; Epicondylitis; Faszillationstechniken; Funktionsfähigkeit; Halswirbelsäule; Iliosakralgelenk; Kompression; Manuelle Behandlung; Manuelle Therapie; Neurophysiologie; Osteopathie; Palpation; Physiotherapie; Schmerz; Schmerzbehandlung; Strain-Counterstrain-Technik; Tenderpoints; Traktion; ulnare Epikondylopathie, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Orthopädie~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Orthopädie und Brüche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiener Verlag, Verlag: Kiener Verlag, Verlag: KIENER Verlag, Länge: 269, Breite: 198, Höhe: 17, Gewicht: 698, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783943324730, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200044562,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schnell kriegt man einen Dispo?
Die Geschwindigkeit, mit der man einen Dispositionskredit erhält, hängt von verschiedenen Faktoren ab. In der Regel kann man bei seiner Hausbank relativ schnell einen Dispo beantragen, wenn man bereits Kunde ist und regelmäßige Geldeingänge auf dem Konto nachweisen kann. Die Bank prüft dann die Bonität des Kunden und entscheidet über die Höhe des Dispos. Bei Direktbanken kann der Prozess etwas länger dauern, da hier oft zusätzliche Unterlagen eingereicht werden müssen. Generell sollte man sich vorab über die Konditionen und Zinsen informieren, um eine fundierte Entscheidung zu treffen. **
-
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **
Ähnliche Suchbegriffe für Dispo
-
Wie schnell kann man einen Dispo einrichten?
Wie schnell kann man einen Dispo einrichten? Die Geschwindigkeit, mit der ein Dispositionskredit eingerichtet werden kann, hängt von der jeweiligen Bank ab. In der Regel kann ein Dispo innerhalb weniger Tage eingerichtet werden, wenn alle erforderlichen Unterlagen vorliegen und die Bonitätsprüfung positiv ausfällt. Einige Banken bieten sogar die Möglichkeit, den Dispo sofort online einzurichten. Es ist jedoch wichtig zu beachten, dass ein Dispositionskredit eine kurzfristige Finanzierungslösung darstellt und nicht dauerhaft genutzt werden sollte, da die Zinsen in der Regel recht hoch sind. Es ist daher ratsam, den Dispo nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich wieder auszugleichen. **
-
Bei welcher Bank bekommt man schnell einen Dispo?
Bei welcher Bank bekommt man schnell einen Dispo? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner bisherigen Kreditgeschichte. Generell bieten viele Banken die Möglichkeit an, einen Dispokredit schnell und unkompliziert einzurichten. Es empfiehlt sich, verschiedene Banken zu vergleichen und gegebenenfalls direkt bei der Hausbank nachzufragen, ob ein Dispokredit möglich ist. Es ist jedoch wichtig zu beachten, dass ein Dispokredit eine teure Form der Kreditaufnahme ist und daher nur in Notfällen genutzt werden sollte. **
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.