Domain mobilzaeune.de kaufen?
Wir ziehen mit dem Projekt
mobilzaeune.de um.
Sind Sie am Kauf der Domain
mobilzaeune.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mobilzaeune.de kaufen?
Was ist eine Hypothek einfach erklärt?
Was ist eine Hypothek einfach erklärt? **
Was ist eine Hypothek einfach erklärt?
Eine Hypothek ist eine Art Kredit, der zur Finanzierung eines Immobilienkaufs verwendet wird. Dabei dient die Immobilie als Sicherheit für den Kreditgeber. Wenn der Kreditnehmer die Hypothek nicht zurückzahlen kann, hat der Kreditgeber das Recht, die Immobilie zu verkaufen, um den ausstehenden Betrag zu begleichen. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
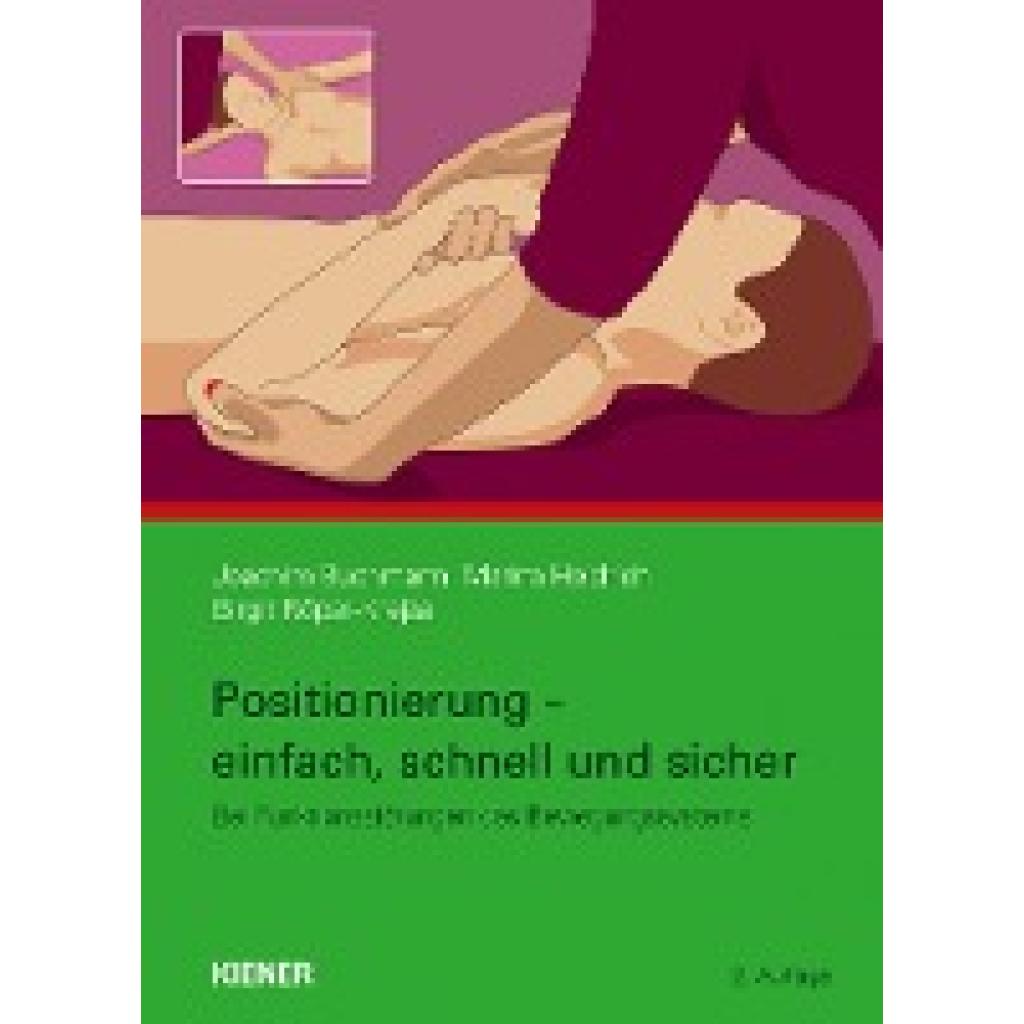
Buchmann, Joachim: Positionierung - einfach, schnell und sicherPositionierung - einfach, schnell und sicher , Nur ein Jahr nach Erscheinen der ersten Auflage liegt nun die zweite, überarbeitete Auflage des Buches vor! Es wurde von den Autoren gründlich durchgearbeitet und ergänzt um die Positionierungsbehandlung bei ulnarer Epikondylopathie sowie um wertvolle Informationen in den Exkursen aus dem Erfahrungsschatz der Autoren. Dieses "Praxis-Bilderbuch" bietet eine außerordentlich präzise und praktikable Anleitung mit Punkt-für-Punkt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept für eine Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Der Therapeut wird im Buch Schritt für Schritt durch die Behandlung der verschiedenen Körperregionen geführt. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten jeden Schmerz innerhalb des Bewegungssystems durch eine bestimmte Körperposition versuchen zu reduzieren. Er fand Zonen vermehrter Spannung an der Körperoberfläche, Tenderpoints genannt, die für ihn Hinweis auf schmerzhafteFunktionsbeeinträchtigung und gleichzeitig Ausgangspunkt der Behandlung waren. Die Strain-Counterstrain-Technik ist darauf gerichtet, über eine für den Patienten schmerzarme, im besten Fall schmerzfreie Positionierung eine Dysfunktion und die damit verbundene Spannungsvermehrung zu beseitigen.. Die Methode basiert auf neurophysiologischen Überlegungen. Sie erfordert jedoch langsame Positionierungs- und Palpationsschritte und verursacht damit einen immensen Zeitaufwand. Dies führte die Autoren zu der Überlegung, ob nicht Fazilitationstechniken im Rahmen der Durchführung der Methode diesen Zeitaufwand reduzieren könnten. Sie entwickelten ein nahezu durchgängig mit Kompression, gelegentlich auch mit Traktion arbeitendes Behandlungsvorgehen, das bei unverminderter Effektivität eine entscheidende Zeitoptimierung ermöglicht. Daraus wiederum entstand eine detaillierte Handlungsanweisung für das Auffinden von Tenderpoints, deren Zuordnung zu Funktionsstörungen am Bewegungssystem und zum jeweiligen therapeutischen Vorgehen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 201907, Produktform: Kartoniert, Autoren: Buchmann, Joachim~Heidrich, Marina~Röper-Krejza, Birgit, Edition: REV, Auflage: 19002, Seitenzahl/Blattzahl: 205, Abbildungen: über 150 Abbildungen, Keyword: Bewegungsapparat; Bewegungsbeeinträchtigung; Epicondylitis; Faszillationstechniken; Funktionsfähigkeit; Halswirbelsäule; Iliosakralgelenk; Kompression; Manuelle Behandlung; Manuelle Therapie; Neurophysiologie; Osteopathie; Palpation; Physiotherapie; Schmerz; Schmerzbehandlung; Strain-Counterstrain-Technik; Tenderpoints; Traktion; ulnare Epikondylopathie, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Orthopädie~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Orthopädie und Brüche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiener Verlag, Verlag: Kiener Verlag, Verlag: KIENER Verlag, Länge: 269, Breite: 198, Höhe: 17, Gewicht: 698, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783943324730, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200044562,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
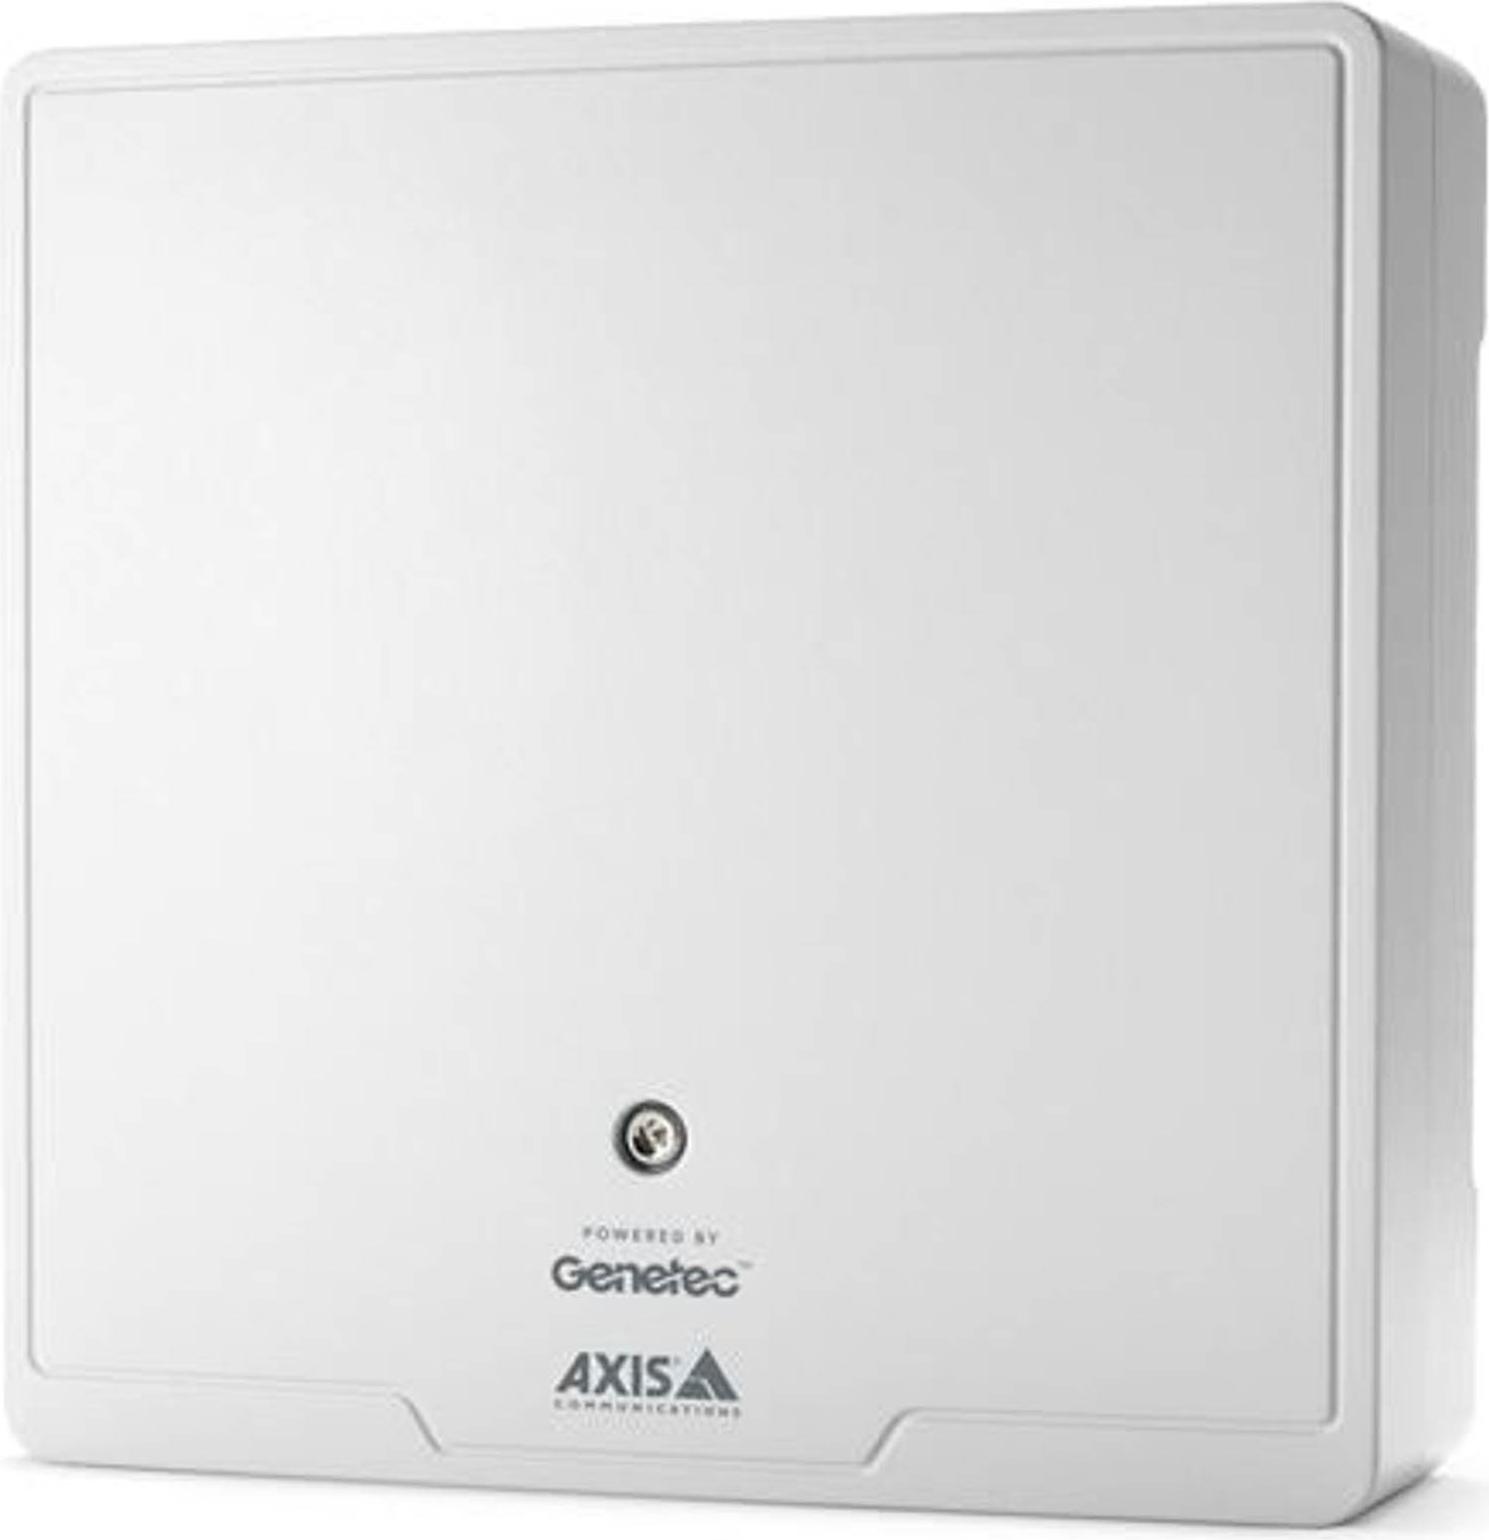
AXIS A1210, Netzwerk-Türcontroller, 2x OSDP, ohne Reader-Lizenz, flexibel, sicher, einfach zu integrieren.ProduktbeschreibungDer AXIS A1210 Netzwerk-Türcontroller bietet eine zuverlässige und flexible Lösung für die Zutrittskontrolle in modernen Sicherheitsumgebungen. Mit zwei OSDP-Schnittstellen ermöglicht er eine einfache Integration von Lesegeräten und sorgt für eine sichere Kommunikation zwischen den Komponenten.EigenschaftenDieser Türcontroller überzeugt durch seine vielseitigen Funktionen und technischen Merkmale:Unterstützung von bis zu zwei OSDP-Lesegeräten für maximale FlexibilitätNetzwerkbasierte Architektur für einfache Integration in bestehende SystemeHohe Sicherheit durch verschlüsselte DatenübertragungBenutzerfreundliche Verwaltung über eine intuitive Web-OberflächeKompatibel mit einer Vielzahl von ZutrittskontrollsoftwareVorteileDer AXIS A1210 bietet zahlreiche Vorteile, die ihn zur idealen Wahl für Unternehmen jeder Größe machen:Erhöhte Sicherheit durch moderne TechnologienFlexible Konfiguration und einfache Anpassung an spezifische AnforderungenSkalierbarkeit für zukünftig434,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wesentlichen Unterschiede zwischen Sicherungsgrundschuld und Hypothek, Taschenbuch von Ugur Deniz, GRIN, 978-3-668-54583-0Die Wesentlichen Unterschiede Zwischen Sicherungsgrundschuld Und Hypothek, Taschenbuch Von Ugur Deniz, Grin, 978-3-668-54583-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **


Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
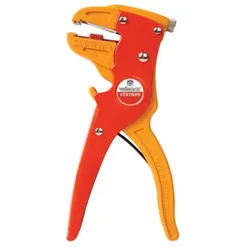
Toolland Automatische Schneide- und Abisolierzange, schnell, sicher und einfach zu bedienenVerschwenden Sie keine Zeit mehr mit manuellem Schneiden und Abisolieren von Drähten. Entdecken Sie unsere automatische Schneide- und Abisolierzange, das ultimative Werkzeug für effiziente Verdrahtungsaufgaben. Ob Sie ein Profi in der Elektroindustrie sind oder einfach einige Heimwerkerprojekte angehen, diese rote Zange garantiert Sicherheit, Geschwindigkeit und Bequemlichkeit bei all Ihren Schneide- und Abisolierarbeiten. Diese Zange ist selbstregulierend und kann Drahtstriplängen von bis zu 25 mm verarbeiten. Sie eignet sich für Drahtstärken von 0,2 mm bis 6 mm, was sie zu einem vielseitigen Werkzeug für unterschiedliche Anwendungen macht. Mit einem Gewicht von nur 240 g ist diese Zange leicht und einfach zu handhaben. Egal, ob Sie ein Kabel abschneiden oder Drähte abisolieren müssen, diese Zange erledigt die Arbeit im Handumdrehen. Vereinfachen Sie Ihre Arbeit mit der automatischen Schneide- und Abisolierzange und erleben Sie die Vorteile schnellen und präzisen Arbeitens.8,22 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchmann, Joachim: Positionierung - einfach, schnell und sicherPositionierung - einfach, schnell und sicher , Nur ein Jahr nach Erscheinen der ersten Auflage liegt nun die zweite, überarbeitete Auflage des Buches vor! Es wurde von den Autoren gründlich durchgearbeitet und ergänzt um die Positionierungsbehandlung bei ulnarer Epikondylopathie sowie um wertvolle Informationen in den Exkursen aus dem Erfahrungsschatz der Autoren. Dieses "Praxis-Bilderbuch" bietet eine außerordentlich präzise und praktikable Anleitung mit Punkt-für-Punkt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept für eine Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Der Therapeut wird im Buch Schritt für Schritt durch die Behandlung der verschiedenen Körperregionen geführt. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten jeden Schmerz innerhalb des Bewegungssystems durch eine bestimmte Körperposition versuchen zu reduzieren. Er fand Zonen vermehrter Spannung an der Körperoberfläche, Tenderpoints genannt, die für ihn Hinweis auf schmerzhafteFunktionsbeeinträchtigung und gleichzeitig Ausgangspunkt der Behandlung waren. Die Strain-Counterstrain-Technik ist darauf gerichtet, über eine für den Patienten schmerzarme, im besten Fall schmerzfreie Positionierung eine Dysfunktion und die damit verbundene Spannungsvermehrung zu beseitigen.. Die Methode basiert auf neurophysiologischen Überlegungen. Sie erfordert jedoch langsame Positionierungs- und Palpationsschritte und verursacht damit einen immensen Zeitaufwand. Dies führte die Autoren zu der Überlegung, ob nicht Fazilitationstechniken im Rahmen der Durchführung der Methode diesen Zeitaufwand reduzieren könnten. Sie entwickelten ein nahezu durchgängig mit Kompression, gelegentlich auch mit Traktion arbeitendes Behandlungsvorgehen, das bei unverminderter Effektivität eine entscheidende Zeitoptimierung ermöglicht. Daraus wiederum entstand eine detaillierte Handlungsanweisung für das Auffinden von Tenderpoints, deren Zuordnung zu Funktionsstörungen am Bewegungssystem und zum jeweiligen therapeutischen Vorgehen. , Seife > Autopflege & Aufbereitung , Erscheinungsjahr: 201907, Produktform: Kartoniert, Autoren: Buchmann, Joachim~Heidrich, Marina~Röper-Krejza, Birgit, Edition: REV, Auflage: 19002, Seitenzahl/Blattzahl: 205, Abbildungen: über 150 Abbildungen, Keyword: Bewegungsapparat; Bewegungsbeeinträchtigung; Epicondylitis; Faszillationstechniken; Funktionsfähigkeit; Halswirbelsäule; Iliosakralgelenk; Kompression; Manuelle Behandlung; Manuelle Therapie; Neurophysiologie; Osteopathie; Palpation; Physiotherapie; Schmerz; Schmerzbehandlung; Strain-Counterstrain-Technik; Tenderpoints; Traktion; ulnare Epikondylopathie, Fachschema: Chiropraktik~Manuelle Medizin / Chiropraktik~Osteopathie~Wirbelsäule / Osteopathie~Orthopädie~Physikalische Therapie~Physiotherapie, Fachkategorie: Physiotherapie~Chiropraktik und Osteopathie, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Orthopädie und Brüche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiener Verlag, Verlag: Kiener Verlag, Verlag: KIENER Verlag, Länge: 269, Breite: 198, Höhe: 17, Gewicht: 698, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783943324730, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200044562,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Hypothek einfach erklärt?
Was ist eine Hypothek einfach erklärt? **
-
Was ist eine Hypothek einfach erklärt?
Eine Hypothek ist eine Art Kredit, der zur Finanzierung eines Immobilienkaufs verwendet wird. Dabei dient die Immobilie als Sicherheit für den Kreditgeber. Wenn der Kreditnehmer die Hypothek nicht zurückzahlen kann, hat der Kreditgeber das Recht, die Immobilie zu verkaufen, um den ausstehenden Betrag zu begleichen. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
AXIS A1210, Netzwerk-Türcontroller, 2x OSDP, ohne Reader-Lizenz, flexibel, sicher, einfach zu integrieren.ProduktbeschreibungDer AXIS A1210 Netzwerk-Türcontroller bietet eine zuverlässige und flexible Lösung für die Zutrittskontrolle in modernen Sicherheitsumgebungen. Mit zwei OSDP-Schnittstellen ermöglicht er eine einfache Integration von Lesegeräten und sorgt für eine sichere Kommunikation zwischen den Komponenten.EigenschaftenDieser Türcontroller überzeugt durch seine vielseitigen Funktionen und technischen Merkmale:Unterstützung von bis zu zwei OSDP-Lesegeräten für maximale FlexibilitätNetzwerkbasierte Architektur für einfache Integration in bestehende SystemeHohe Sicherheit durch verschlüsselte DatenübertragungBenutzerfreundliche Verwaltung über eine intuitive Web-OberflächeKompatibel mit einer Vielzahl von ZutrittskontrollsoftwareVorteileDer AXIS A1210 bietet zahlreiche Vorteile, die ihn zur idealen Wahl für Unternehmen jeder Größe machen:Erhöhte Sicherheit durch moderne TechnologienFlexible Konfiguration und einfache Anpassung an spezifische AnforderungenSkalierbarkeit für zukünftig434,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wesentlichen Unterschiede zwischen Sicherungsgrundschuld und Hypothek, Taschenbuch von Ugur Deniz, GRIN, 978-3-668-54583-0Die Wesentlichen Unterschiede Zwischen Sicherungsgrundschuld Und Hypothek, Taschenbuch Von Ugur Deniz, Grin, 978-3-668-54583-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypothek oder Grundschuld zur Absicherung eines Immobiliendarlehns, Taschenbuch von Natasha Piantadosi, GRIN, 978-3-668-85880-0Hypothek Oder Grundschuld Zur Absicherung Eines Immobiliendarlehns, Taschenbuch Von Natasha Piantadosi, Grin, 978-3-668-85880-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypothek nach russischem Recht und ihre Funktionalität, Taschenbuch von Roman Schwarkewitsch, Peter Lang GmbH, Internationaler Verlag derHypothek Nach Russischem Recht Und Ihre Funktionalität, Taschenbuch Von Roman Schwarkewitsch, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-52293-6, Seitenanzahl: 38878,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.